RADAR TASIKMALAYA – Konser idola diumumkan, tiket dijual terbatas. Teman-teman di grup percakapan sudah ramai memamerkan bukti pembelian. Saldo rekening sebenarnya tidak cukup, tetapi di layar ponsel muncul tawaran manis: “Bayar nanti, cicil tanpa ribet.” Dalam hitungan detik, tiket pun terbeli. Rasanya lega, setidaknya sampai tagihan datang bulan depan.
Cerita seperti ini sangat akrab dalam keseharian generasi muda kita. Ada dua hal yang bertemu di sana: FOMO (fear of missing out), yaitu rasa takut tertinggal dari tren atau pengalaman orang lain, dan paylater, layanan yang memungkinkan kita membeli sekarang dan membayar belakangan. Keduanya tampak sepele. Namun jika dibiarkan, perpaduan keduanya bisa diam-diam mengambil alih kendali atas keuangan, bahkan atas hidup kita.
Ketika Gaya Hidup Mendahului Penghasilan
Dunia kerja generasi muda saat ini sangat dinamis. Banyak yang bekerja dengan status kontrak, menjadi pekerja lepas (freelancer), atau mengandalkan penghasilan dari platform digital yang jumlahnya naik turun setiap bulan. Di saat yang sama, media sosial setiap hari menyuguhkan potret liburan, gawai terbaru, dan kafe kekinian. Tanpa sadar, standar hidup kita tidak lagi ditentukan oleh isi dompet sendiri, melainkan oleh apa yang terlihat di layar.
Di sinilah FOMO bekerja. Ia membuat keinginan terasa seperti kebutuhan, dan membuat keputusan belanja terasa mendesak. Paylater kemudian hadir sebagai jalan pintas yang menghapus jarak antara “ingin” dan “punya”. Proses yang dulu memerlukan menabung berbulan-bulan, kini cukup dengan beberapa sentuhan jari.
Persoalannya, keputusan yang diambil karena FOMO jarang melalui pertimbangan yang matang. Kita jarang bertanya apakah barang itu benar-benar dibutuhkan, berapa total biaya yang harus dibayar, dan dari mana uang untuk melunasinya nanti. Yang terasa hanyalah kepuasan sesaat karena berhasil ikut tren seperti orang lain.
Paylater Itu Utang, Bukan Tambahan Penghasilan
Sebagai akuntan, saya ingin mengingatkan satu hal yang sering terlupa: paylater adalah utang. Dalam bahasa akuntansi, setiap transaksi paylater mencatat kewajiban yang harus dilunasi dari penghasilan masa depan. Artinya, ketika kita memakai paylater untuk gaya hidup, kita sebenarnya sedang “menghabiskan” gaji bulan depan hari ini.
Masalahnya, cicilan paylater sering terasa ringan karena nilainya kecil. Namun beberapa cicilan kecil dari berbagai aplikasi, jika dijumlahkan, bisa menjadi beban besar. Belum lagi bunga, biaya layanan, dan denda keterlambatan yang kerap tidak dibaca dengan teliti. Lebih jauh lagi, riwayat pembayaran tercatat dalam sistem informasi kredit. Keterlambatan membayar cicilan kecil hari ini bisa menyulitkan pengajuan KPR atau modal usaha di masa depan.
Bagi pekerja muda yang baru merintis karier, kondisi ini sangat berisiko. Gaji yang belum besar sudah terpotong cicilan sebelum diterima, sehingga tidak ada ruang untuk menabung, apalagi berinvestasi. Lingkaran ini bisa terus berulang dari bulan ke bulan.
Lima Cara Mengambil Kembali Kendali
Kabar baiknya, kita tidak harus menjauhi teknologi atau berhenti menikmati hidup. Yang diperlukan adalah kesadaran dan sedikit disiplin. Berikut lima langkah sederhana yang bisa dipraktikkan.
Pertama, terapkan aturan menunda 24 jam. Saat muncul dorongan membeli sesuatu yang bukan kebutuhan, tunggu sehari. Jika besoknya masih merasa perlu dan dananya tersedia, silakan beli. Sering kali dorongan itu hilang dengan sendirinya setelah emosi mereda.
Kedua, catat dan pantau semua kewajiban. Buat daftar sederhana berisi semua cicilan paylater dan utang lain, lengkap dengan jumlah dan tanggal jatuh temponya. Catatan di ponsel atau lembar Excel sudah cukup. Banyak orang terkejut ketika melihat totalnya untuk pertama kali.
Ketiga, batasi penggunaan paylater hanya untuk kebutuhan mendesak atau produktif, bukan untuk gaya hidup. Pastikan total cicilan tetap dalam batas yang aman dibandingkan penghasilan bulanan, dan gunakan hanya layanan yang berizin serta diawasi Otoritas Jasa Keuangan (OJK).
Keempat, sisihkan tabungan dan dana darurat di awal saat gajian, bukan dari sisa di akhir bulan. Bagi pekerja kontrak dan pekerja lepas yang penghasilannya tidak menentu, dana darurat adalah pelindung utama saat kontrak tidak diperpanjang atau pekerjaan sedang sepi.
Kelima, kelola pemicunya. Kurangi waktu menggulir media sosial saat sedang bosan, berhenti mengikuti akun yang membuat kita merasa selalu kurang, dan matikan notifikasi promo dari aplikasi belanja. Lingkungan digital yang lebih tenang akan membantu kita mengambil keputusan yang lebih jernih.
Dari FOMO menuju JOMO
Belakangan muncul istilah JOMO, joy of missing out, yaitu kebahagiaan karena berani tidak ikut-ikutan. Tidak membeli tiket konser yang tidak terjangkau bukan berarti kalah. Tidak mengganti ponsel setiap tahun bukan berarti ketinggalan zaman. Justru di sanalah letak kedewasaan finansial: tahu kapan harus berkata “ya” dan kapan harus berkata “tidak”.
Teknologi keuangan pada dasarnya netral. Paylater bisa menjadi alat bantu yang berguna jika digunakan dengan bijak, tetapi bisa juga menjadi jerat jika dipakai untuk mengejar gengsi. Yang menentukan bukan aplikasinya, melainkan kita sebagai penggunanya.
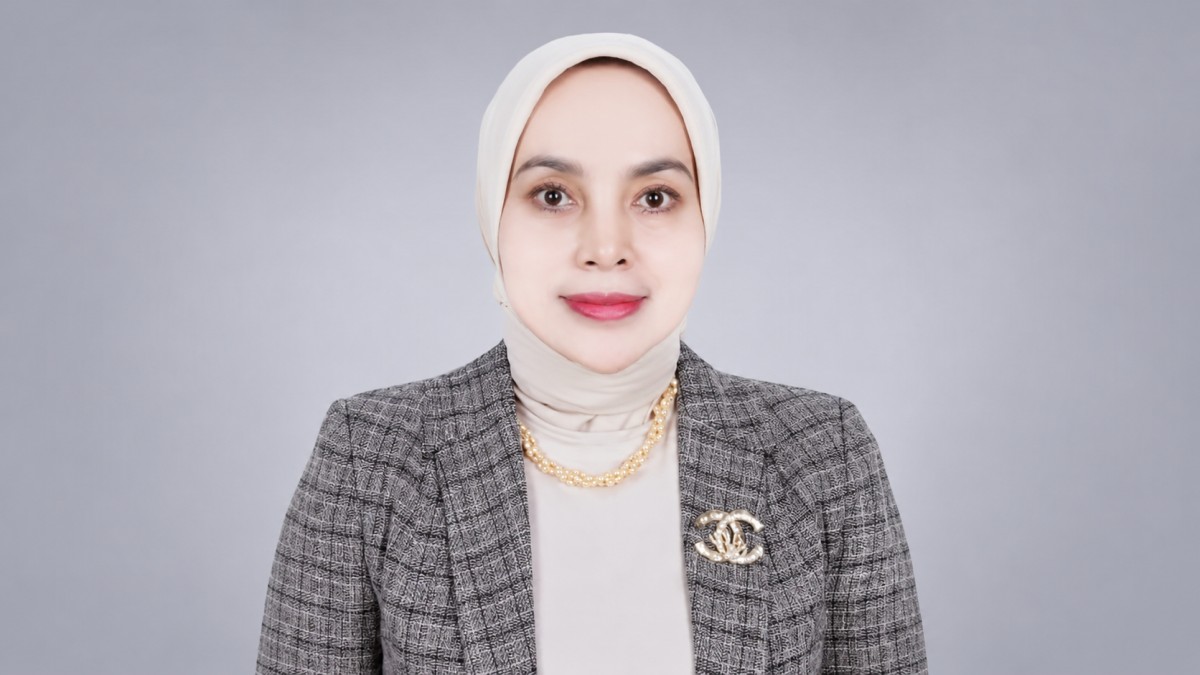
Maka, sebelum menekan tombol “bayar nanti” berikutnya, tanyakan pada diri sendiri: apakah saya benar-benar membutuhkannya, atau hanya takut tertinggal? Jangan biarkan FOMO dan paylater mengatur hidupmu. Kendali itu seharusnya tetap ada di tanganmu sendiri. (Dr. Ati Rosliyati, S.E., M.M., Ak., CA., ACPA)
Penulis adalah Dosen Doktor Ilmu Manajemen Universitas Siliwangi (Unsil) dan Akuntan Berpraktik.